
住宅ローンの仕組みとは?
住宅ローンは、自分や家族が住む家を買う・建てるために、使い道を限って借りるローンです。借りる額が数千万円と大きいため、買った家と土地を担保に入れることで、長い期間にわたって比較的低い金利で借りられるようになっています。まずは使い道の決まりと、住宅ローンに関わる相手を押さえておきましょう。
使えるのは自分や家族が住む家だけ
住宅ローンは使い道が決まった目的別のローンです。住宅金融支援機構の【フラット35】は、資金の使い道を申込者本人またはその親族が住む住宅の建設・購入資金に限っており、第三者に貸す投資用の物件には使えません。実際に住んでいるかを定期的に確認しており、賃貸に出すなど目的外の利用が分かった場合は、借入金の全額を一括で返済することになると定めています。
民間金融機関の住宅ローンも、借りる人や家族が住むことを条件にした商品が一般的です。借りた後に転勤などで住めなくなりそうなときは、自分の判断で人に貸さず、先に借入先の金融機関へ相談してください。
(出典:住宅金融支援機構【フラット35】ご利用条件
https://www.flat35.com/loan/lineup/flat35/conditions/index.html 2026年4月1日現在・2026年9月21日確認)
住宅ローンに関わる5つの相手
住宅ローンには、借りる人と金融機関のほかに、保証会社・売主や建築会社・司法書士が関わります。それぞれの役割は次のとおりです。
| 関わる相手 | 役割 |
|---|---|
| 借りる人 | お金を借り、毎月返済する |
| 金融機関 | お金を貸し、家と土地に抵当権を設定する |
| 保証会社 | 民間の住宅ローンで、借りる人が返せなくなったときに代わりに金融機関へ返済する |
| 売主・建築会社 | 物件や工事の代金を受け取る |
| 司法書士 | 決済の日に、所有権の移転と抵当権の設定を登記する |
民間金融機関の住宅ローンでは保証会社の保証を付けることが多く、その費用として保証料がかかります。一方、【フラット35】は保証人も保証料も不要です。保証会社が代わりに返済しても借金がなくなるわけではなく、その後は保証会社に対して返していくことになります。
借りたお金はどこに入る?融資実行から決済までのお金の流れ
住宅ローンのお金は、金融機関から売主へ直接渡るのではなく、いったん借りる人の口座を通ります。ただし、振り込まれたお金を自分で引き出して払いに行くわけではありません。決済の日に何が起きるのかを順に見たうえで、注文住宅のように支払いが何回かに分かれる場合と、融資金が余ったときの扱いも説明します。
融資金はいったん自分の口座に入り同じ日に支払われる
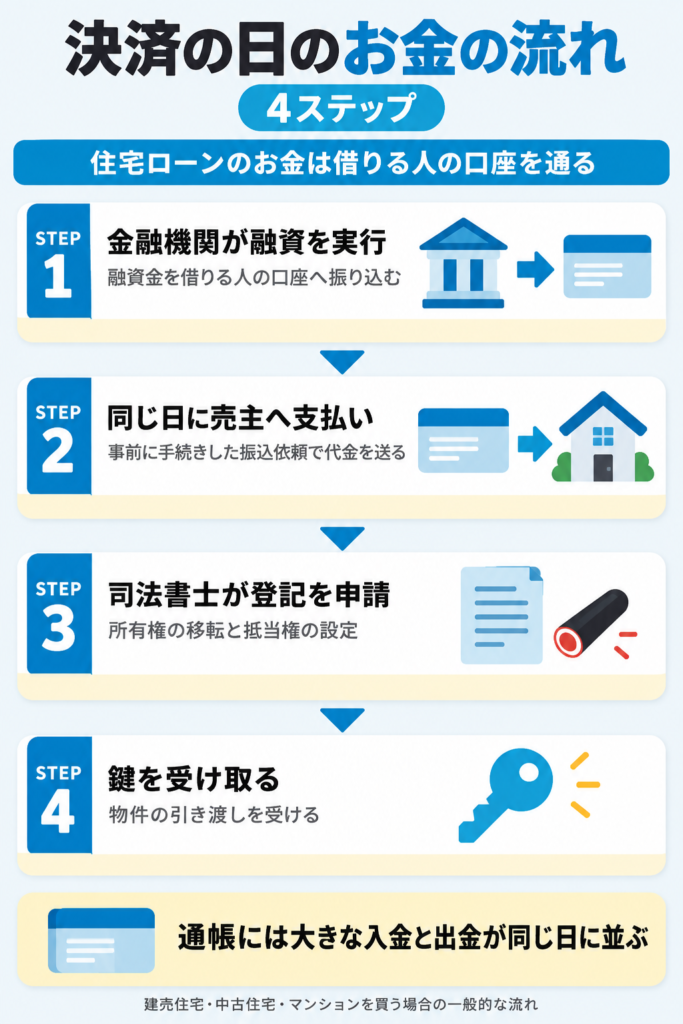
金融機関と住宅ローンの契約(金銭消費貸借契約)を結ぶと、決済の日に融資が実行されます。融資金は借りる人の名義の口座に振り込まれ、同じ日のうちに、事前に手続きしておいた振込の依頼にもとづいて売主や建築会社の口座へ支払われます。
通帳には、大きな金額の入金と出金が同じ日に並ぶ形で記録されます。高額のお金を自分で窓口やATMから振り込む必要は通常ありません。融資金を受け取る口座や振込先は、融資の実行より前に金融機関から登録を求められるので、借入先の金融機関で口座を開く必要があるかもあわせて確認しておきましょう。
決済の日に同時に行われる3つのこと
建売住宅や中古住宅、マンションを買う場合、決済の日には次の3つが一度に進みます。
- 融資の実行と、売主への代金の支払い
- 司法書士による登記の申請(売主から買主への所有権の移転と、金融機関の抵当権の設定)
- 鍵の受け渡し(物件の引き渡し)
抵当権の設定にかかる登録免許税や司法書士の報酬は、借りる人の負担です。仲介手数料や火災保険料などの諸費用もこの日にまとめて払うことが多いため、手元の資金から払う分と住宅ローンに含める分を、決済日より前に整理しておきましょう。
注文住宅は支払いが何回かに分かれる
土地を買って家を建てる場合は、土地代・着工金・中間金・残金と、家が完成する前から何回も支払いが発生します。住宅ローンの実行を建物の完成時としている金融機関では、それより前の支払いに、住宅ローンを何回かに分けて実行する分割融資や、完成までの間だけ借りるつなぎ融資を使う方法があります。
どちらを使えるかは金融機関によって違い、つなぎ融資には住宅ローンとは別に利息や手数料がかかります。完成するまで今の家賃と住宅ローンの返済が重なる期間が出ることもあるので、建築会社と金融機関に支払いの時期を確認し、資金計画に入れておきましょう。
融資金が余ったら目的外に使わず金融機関に相談する
諸費用の見積もりより実際の支払いが安く済んだ場合などに、融資金が口座に残ることがあります。住宅ローンは使い道が決まったお金なので、余った分を住宅と関係のない支払いに使うことはできません。
家具や家電の購入に充ててよいかは、金融機関や商品によって扱いが違います。まずは借入先の金融機関に相談してください。使い道が無い分は、繰上返済に充てるなどの方法を案内されることがあります。
毎月の返済額はどう決まる?元金と利息の仕組み
毎月の返済額は、借入額・金利・返済期間の3つで決まり、返済方法によって返し方の形が変わります。返済額の中身は、借りたお金そのものである元金と、借りている間にかかる利息です。ここでは試算を使って、金利と返済方法の違いで総返済額がどれだけ変わるかを見ていきます。
借入額と金利と期間で返済額が決まる
3,000万円を35年(420回)、元利均等返済、ボーナス払いなしで借りた場合を、金利だけ変えて試算しました。金利は計算のための仮定で、実際に借りられる金利を示すものではありません。
| 金利(仮定) | 毎月の返済額 | 総返済額 | うち利息 |
|---|---|---|---|
| 0.5% | 77,876円 | 約3,271万円 | 約271万円 |
| 1.0% | 84,686円 | 約3,557万円 | 約557万円 |
| 1.5% | 91,855円 | 約3,858万円 | 約858万円 |
| 2.0% | 99,379円 | 約4,174万円 | 約1,174万円 |
(試算:当サイト。元利均等返済の計算式による。毎月の返済額は円未満を四捨五入)
金利が0.5%から2.0%に上がるだけで、利息の合計は4倍以上になります。金利の差は小さく見えても、35年という長い期間では大きな差になるため、借入額だけでなく金利タイプの選び方も返済の総額を左右します。
元利均等返済と元金均等返済の違い
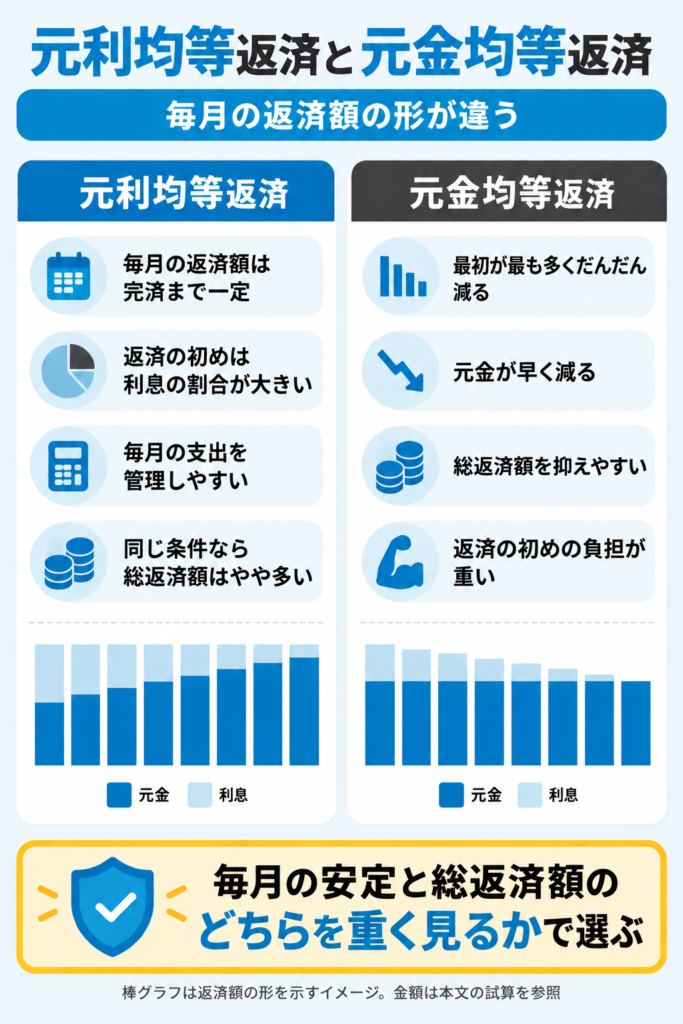
返済方法には、毎月の返済額(元金と利息の合計)を一定にする元利均等返済と、毎月返す元金を一定にして、そこに利息を上乗せする元金均等返済があります。【フラット35】も、この2つのどちらかを選べると定めています。
| 項目 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 毎月の返済額 | 完済まで一定 | 最初が最も多く、だんだん減る |
| 3,000万円・35年・金利1.0%(仮定)の最初の返済 | 前の表の1.0%の行と同じ | 96,429円 |
| 同じ条件の最後の返済 | 前の表の1.0%の行と同じ | 71,488円 |
| 同じ条件の総返済額 | 前の表の1.0%の行と同じ | 元利均等より約31万円少ない |
| 向いている人 | 毎月の支出を一定にして家計を管理したい人 | 返済の初めの負担に余裕があり、総返済額を抑えたい人 |
元金均等返済は、元金が早く減るぶん総返済額を抑えられますが、この条件では最初の返済額が元利均等返済より約1万2千円多くなります。毎月の支出の安定と総額のどちらを重く見るかで選びます。
返済の初めは利息の割合が大きい
元利均等返済では毎月の返済額が同じでも、その中身の割合は少しずつ変わります。3,000万円を金利1.0%(仮定)で借りた場合、1回目の返済のうち利息は25,000円で、元金に充てられるのは59,686円です。
利息は残っている元金に対してかかるため、元金の残りが多い返済の初めほど利息の割合が大きくなります。この条件では、10年(120回)返しても残高は約2,247万円残ります。早い時期に元金を減らすほど利息の合計が減るのはこのためで、後で説明する繰上返済の効果もここから生まれます。
金利タイプの仕組み 変動金利と固定金利の違い
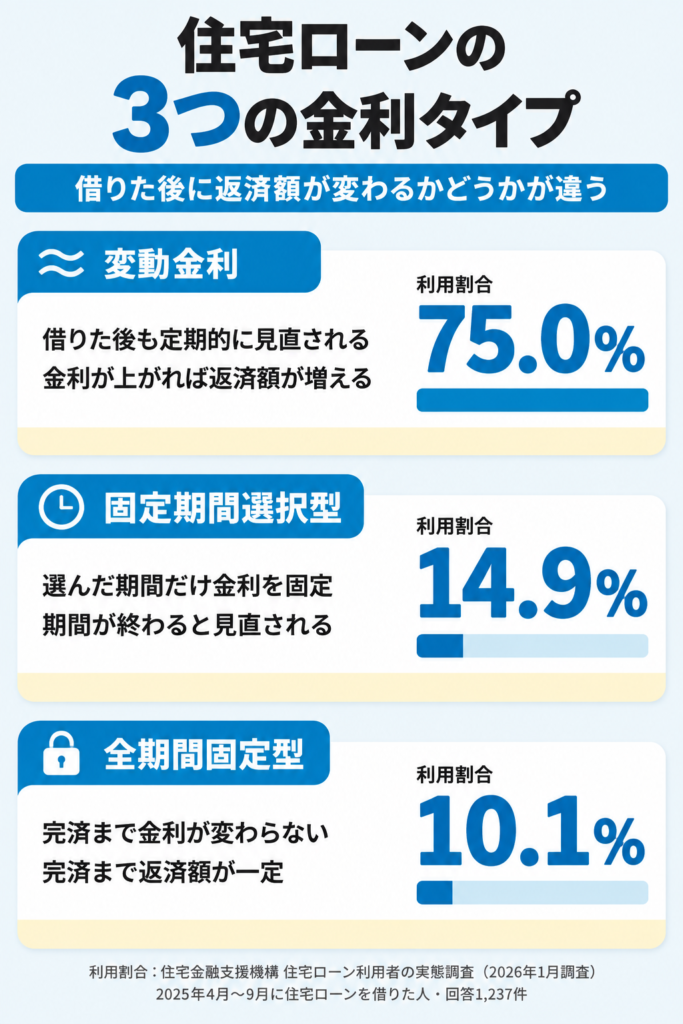
住宅ローンの金利タイプは、変動金利・固定期間選択型・全期間固定型の3つに分かれます。どれを選ぶかで、借りた後に返済額が変わるかどうかが決まります。金利がどのように決まるのか、変動金利がどのようなルールで見直されるのかまで押さえておきましょう。
3つの金利タイプの違い
| 金利タイプ | 金利の動き | 返済額の変化 | 利用割合 |
|---|---|---|---|
| 変動金利 | 借りた後も定期的に見直される | 金利が上がれば増え、下がれば減る | 75.0% |
| 固定期間選択型 | 3年・5年・10年など選んだ期間だけ固定 | 固定期間中は一定。終わると見直される | 14.9% |
| 全期間固定型 | 完済まで変わらない(【フラット35】など) | 完済まで一定 | 10.1% |
利用割合は、住宅金融支援機構が2025年4月から9月に住宅ローンを借りた人に聞いた調査(2026年1月調査・回答1,237件)の結果です。同じ調査では、今後1年間の住宅ローン金利が現状より上がると答えた人が73.7%でした。
変動金利は、借りる時点では一般にほかの金利タイプより低い金利が適用されますが、借りた後に金利が上がると返済額が増えます。借りた後の金利の動きは、誰にも約束できません。
(出典:
住宅金融支援機構 住宅ローン利用者の実態調査結果 2026年1月調査
https://www.jhf.go.jp/files/topics/4955_ext_99_0.pdf
みずほ銀行 変動金利方式の仕組み
https://www.mizuhobank.co.jp/loan_housing/housingloancost/structure.html いずれも2026年10月7日確認)
適用金利は基準金利から優遇幅を引いて決まる
金融機関が示す金利には、店頭に掲げる基準金利と、そこから優遇幅を差し引いた実際の適用金利があります。優遇幅は金融機関ごとの条件や審査の結果で決まるため、同じ金融機関の同じ商品でも、人によって適用金利が違うことがあります。優遇幅が借入期間中ずっと続くのか、途中で縮むのかも商品によって違うので、契約前に確認しましょう。
変動金利の基準金利は、短期プライムレートと呼ばれる貸出金利の指標をもとに見直す金融機関があります。たとえば三菱UFJ銀行は、2025年12月19日に発表した短期プライムレートの引き上げに伴い、2026年3月1日から住宅ローンの変動金利の基準金利を見直すと公表しています。
(出典:三菱UFJ銀行【住宅ローン】変動金利の基準金利見直しについて
https://www.bk.mufg.jp/info/hendoukinri3.html 2026年10月7日確認)
変動金利は見直しの時期と5年ルール・125%ルールを確認する
変動金利の見直しの頻度は金融機関によって違います。みずほ銀行は年2回(4月と10月)、三菱UFJ銀行は2026年3月1日以降に借りる人について、毎月1日を基準日に見直すとしています。
元利均等返済の場合、金利が変わっても返済額を5年間は変えない5年ルールと、5年後の新しい返済額を前回の125%までに抑える125%ルールを採用している金融機関があります。返済額が変わらない間も、金利が上がれば返済額のうち利息の割合が増え、元金の減りは遅くなります。125%の上限を超えた分の利息は未払利息として残り、返済期間の最後に残っていれば一括で返す必要があります。三菱UFJ銀行は、元金均等返済にはこの2つのルールが無いとしています。
家を担保に入れる仕組みと借りる人を守る保険
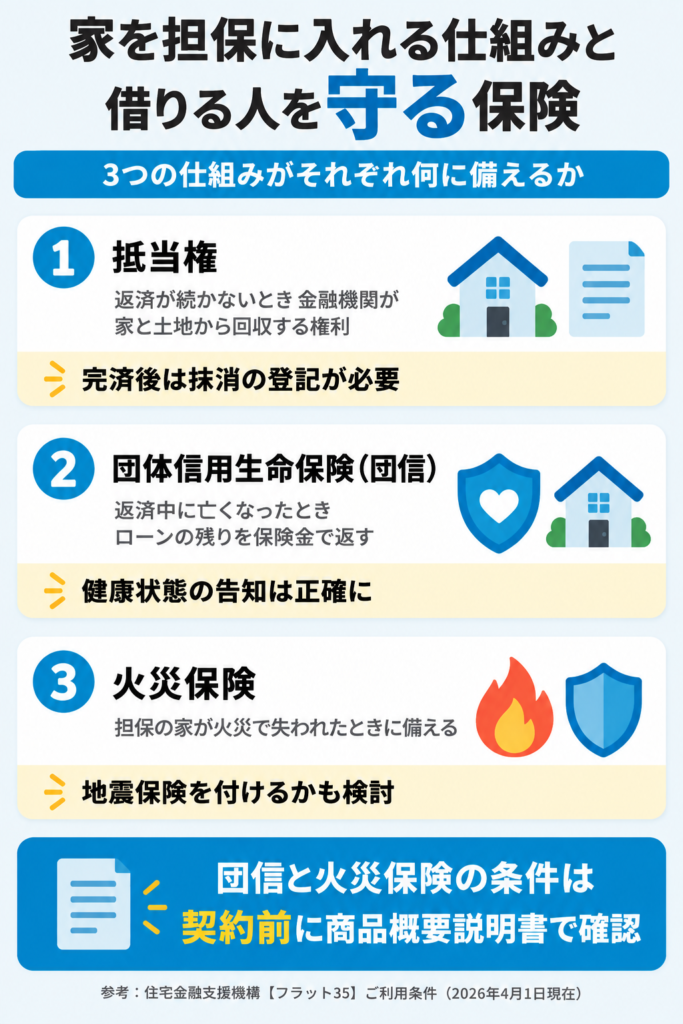
住宅ローンでは、金融機関は買った家と土地を担保に取り、借りる人は団信と火災保険で万一に備えます。返せなくなったときに何が起きるのか、借りる人が亡くなったり家が焼けたりしたときにローンがどうなるのかを、3つの仕組みで整理します。
抵当権は返済が続かないときの担保で完済すると外せる
抵当権は、返済が続かなくなったときに、金融機関が家と土地を売って貸したお金を回収できる権利で、登記簿に記録されます。【フラット35】は、住宅とその敷地に第1順位の抵当権を設定すると定めています。
抵当権が付いていても、住むことや家を使うことに制限はありません。ただし売却するときは、ローンを返して抵当権を外す必要があります。完済しても抵当権は自動では消えないため、金融機関から届く書類を使って抹消の登記を申請します。返済の滞りが続くと、保証会社が代わりに返済したうえで、最終的に家が競売にかけられることもあります。
団信は返済中に亡くなったときローンの残りを返す保険
団体信用生命保険(団信)は、借りる人が返済中に亡くなったり所定の高度障害になったりしたときに、保険金でローンの残りが返済される保険です。民間金融機関の住宅ローンでは、団信への加入を借りる条件にしている商品が一般的です。【フラット35】は、健康上の理由などで団信に加入しない場合でも利用できるとしています。
団信に入るときは健康状態の告知が必要で、事実と違う告知をすると保険金が支払われないおそれがあります。持病があって加入が難しいときは、加入の条件を緩めたワイド団信などを扱う金融機関もあるので、告知は正確にしたうえで相談しましょう。
火災保険への加入も借りる条件になる
担保の家が火災で失われると、金融機関は貸したお金を回収できなくなります。そのため住宅ローンでは、火災保険への加入を借りる条件にするのが一般的です。【フラット35】は、返済が終わるまで建物の火災による損害を補償する火災保険に加入し、保険金額を原則として借入額以上にするよう定めており、保険料は借りる人の負担です。地震による損害は火災保険だけでは補償されないため、地震保険を付けるかもあわせて検討しましょう。
(出典:住宅金融支援機構【フラット35】ご利用条件 2026年4月1日現在・2026年10月7日確認)
借りる前に知っておきたい審査と費用の基本
住宅ローンを借りるには金融機関の審査があり、金利のほかにも契約のときに費用がかかります。審査は、借入額の見当をつける事前審査(仮審査)と、物件が決まってから申し込む本審査の2段階で進むのが一般的です。ここでは仕組みを理解するうえで欠かせない部分だけをまとめます。審査の項目や諸費用の目安は、個別の記事で詳しく説明します。
審査では返し続けられるかが見られる
住宅ローンの審査は、借りる人が長い期間にわたって返し続けられるかを確かめるものです。国土交通省の令和7年度民間住宅ローンの実態に関する調査(994機関)では、9割以上の金融機関が融資の際に考慮する項目として、完済時年齢(98.4%)、借入時年齢(96.2%)、健康状態(96.1%)、年収(94.2%)、勤続年数(93.9%)、担保評価(91.0%)、返済負担率(90.9%)が挙がっています。
返済負担率は、年収に占める年間の返済額の割合です。【フラット35】は、年収400万円未満なら30%以下、400万円以上なら35%以下を基準にしており、この返済額にはほかのローンも含みます。審査の基準は金融機関ごとに違い、公表されていません。
(出典:国土交通省 令和7年度 民間住宅ローンの実態に関する調査 結果報告書
https://www.mlit.go.jp/report/press/content/001991057.pdf /【フラット35】ご利用条件 いずれも2026年10月7日確認)
金利のほかにかかる主な費用
住宅ローンを借りるときは、金利とは別に次のような費用がかかります。
| 費用 | 内容 |
|---|---|
| 事務手数料(融資手数料) | 金融機関に払う手数料。定額のものと、借入額に一定の割合をかけるものがある |
| 保証料 | 保証会社に払う費用。金利に上乗せして払う方式もある。【フラット35】は不要 |
| 印紙税 | 金銭消費貸借契約書に貼る印紙の代金 |
| 登記費用 | 抵当権の設定にかかる登録免許税と、司法書士の報酬 |
| 火災保険料 | 返済期間中に加入する火災保険の保険料 |
金額は金融機関や商品によって大きく違うため、事前審査の段階で諸費用の見積もりをもらい、手元の資金から払う分と住宅ローンに含める分を分けておきましょう。
住宅ローン控除は住み始めた年の条件を確認する
住宅ローンを借りて家を買うと、一定の条件を満たせば、年末のローン残高に応じて所得税などが差し引かれる住宅借入金等特別控除(住宅ローン控除)を受けられる場合があります。控除の割合や期間、対象になる住宅の条件は、住み始めた年や住宅の性能によって違い、税制改正で見直されることも多い制度です。
最新の条件は国税庁の案内で確認し、判断に迷う点は税務署や税理士に相談してください。初めて控除を受ける年は確定申告が必要です。
(出典:国税庁 No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm 令和8年4月1日現在法令等・2026年10月7日確認)
住宅ローンを組んだあとに起きること
住宅ローンは借りて終わりではなく、30年以上にわたって返済が続くこともあります。毎月の返済がどう行われるのか、繰上返済で何が変わるのか、返済が苦しくなりそうなときにどう動けばよいのかを知っておくと、借りた後の不安を減らせます。転勤などで住まなくなる場合も、最初の章で説明したとおり、先に金融機関へ相談が必要です。
毎月の返済は口座からの引き落とし
返済は、借入先の金融機関に指定した口座からの自動引き落としが一般的で、返済日までに返済額を口座に入れておく必要があります。【フラット35】では、毎月払いに加えて、6か月ごとのボーナス払いを借入額の40%以内で併用できます。
残高が足りずに引き落とせないと延滞になり、遅延損害金がかかることがあります。延滞が続くとその情報が信用情報機関に登録され、ほかのローンやクレジットカードの利用に影響することがあります。自分の信用情報は、CICなどの信用情報機関に開示を請求して確認できます。
(出典:CIC 情報開示とは https://www.cic.co.jp/guide/credit-report/ 2026年10月7日確認)
繰上返済で利息を減らせる
繰上返済は、毎月の返済とは別に、元金の一部や全部を前倒しで返すことです。返した元金にかかるはずだった利息がなくなるため、総返済額を減らせます。方法は、毎月の返済額はそのままで返済期間を短くする期間短縮型と、期間はそのままで毎月の返済額を減らす返済額軽減型の2つです。一般に、同じ金額を返すなら期間短縮型のほうが利息の減り方は大きくなります。
ただし、手元の資金を減らしすぎると急な出費に備えられなくなり、手数料がかかる金融機関もあります。【フラット35】の一部繰上返済は、インターネットなら10万円以上、窓口なら100万円以上から申し込めます。
返済が苦しくなりそうなら延滞する前に相談する
収入が減った、病気で働けなくなったなどで返済が難しくなりそうなときは、延滞が始まる前に借入先の金融機関へ相談することが大切です。金融機関によっては、一定の期間だけ返済額を減らす、返済期間を延ばすといった返済条件の変更に応じてもらえる場合があります。
延滞が続いてから相談すると、選べる方法が少なくなります。ほかの借入も含めて返済のめどが立たないときは、弁護士や司法書士などの専門家への相談も検討しましょう。
まとめ
住宅ローンは、自分や家族が住む家を買うお金を、家と土地を担保に長い期間で借りる仕組みです。借りたお金は決済の日にいったん自分の口座に入り、同じ日に売主や建築会社へ支払われ、あわせて抵当権の登記が行われます。毎月の返済額は借入額・金利・期間で決まり、同じ3,000万円でも、金利と返済方法の違いで総返済額は数百万円単位で変わります。
変動金利を選ぶなら見直しの時期と5年ルール・125%ルールを、どの金利タイプでも団信と火災保険の条件を、契約前に商品概要説明書で確かめておきましょう。分からない点は、借入を検討している金融機関に早めに質問しておくと安心です。
FAQ
- 住宅ローンは借金ですか?
-
はい、金融機関からお金を借りて、利息を付けて返す借金です。ただし使い道が住宅に限られ、家と土地を担保に入れる代わりに、使い道が自由なローンより低い金利で長く借りられるのが特徴です。
- 1,000万円借りたら返す額は倍になりますか?
-
倍になるわけではありませんが、金利と期間によって利息の額は大きく変わります。1,000万円を35年・元利均等返済・金利1.0%(仮定)で借りた場合、毎月の返済額は28,229円、総返済額は約1,186万円で、利息は約186万円です。金利2.0%(仮定)なら総返済額は約1,391万円になります。
- 毎月7万円の返済はきついですか?
-
年収や家計によって変わります。毎月7万円は年84万円なので、年収400万円なら年収の21%、年収300万円なら28%を住宅ローンの返済に充てる計算です。【フラット35】の総返済負担率の基準は借りられる上限を示すもので、無理なく返せる額は家族構成や教育費、ほかの借入によって違います。家計の支出もあわせて考えましょう。
- 住宅ローンの怖いところは何ですか?
-
変動金利では金利が上がると返済額が増えること、収入が減っても返済は続くこと、家の価値がローンの残高を下回ると売っても返し切れないことが主なリスクです。借りられる上限ではなく、金利が上がった場合でも返せる額を目安に借入額を決めると、こうしたリスクを小さくできます。
- 住宅ローンは早く返さないほうがよいのですか?
-
早く返すほど利息は減りますが、手元の資金を減らしすぎると、急な出費や収入の減少に対応しにくくなります。住宅ローン控除を受けている間は、繰上返済で年末の残高が減ると控除額も減るため、控除と利息の差を比べて判断する方法もあります。税金の扱いは国税庁の案内で確認し、迷うときは税理士やファイナンシャルプランナーに相談してください。

コメント